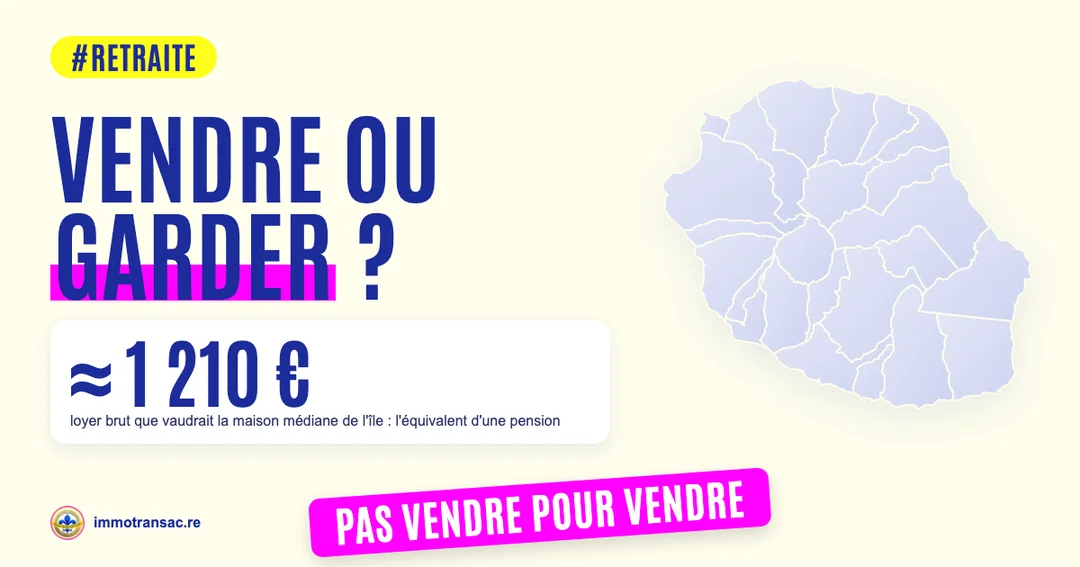
Le post, tel que publié sur LinkedIn le 5 novembre 2026
#RETRAITE ⎮ La Réunion vieillit : +77 % de seniors d'ici 2050 !
📈 À La Réunion, la population vieillit : 167 000 personnes de 60 ans ou plus en 2021, contre 294 000 projetées en 2050.
Et pendant ce temps, les prix à la consommation continuent d'augmenter : +1,9 % sur un an en septembre 2026.
« Est-ce que je dois vendre ma maison pour financer ma retraite, ou la conserver pour la transmettre à mes enfants ? »
Voilà la question qu'un client m'a récemment posée.
Et les chiffres donnent une dimension particulière à cette réflexion.
Selon l'INSEE, 39 % des ménages dont le référent fiscal a 75 ans ou plus vivaient sous le seuil de pauvreté en 2023.
Les 26 et 27 octobre, le Département et l'ARS organisaient les premiers États généraux du Bien Vieillir.
Et au niveau national, le financement de notre système de retraite continue de faire débat.
🏡 Mais qu'en est-il de notre patrimoine immobilier ?
Pendant des générations, la maison familiale a représenté un objectif : devenir propriétaire, conserver son bien et le transmettre à ses enfants.
Mais lorsque la retraite approche, que les revenus diminuent et que les besoins évoluent, faut-il nécessairement conserver ce patrimoine ?
Alors, j'ai voulu confronter cette question aux chiffres de notre marché immobilier réunionnais.
📊 PRENONS UN EXEMPLE CONCRET.
D'après notre étude des ventes immobilières DVF, le prix médian d'une maison vendue à La Réunion était de 250 000 € en 2025.
Imaginons qu'un propriétaire vende sa maison à ce prix pour financer sa retraite.
Avec un capital de 250 000 € placé à un rendement hypothétique de 3 % net par an, cela représenterait :
Revenu théorique du placement : 625 € par mois.
Mais il faut maintenant se reloger.
Selon notre étude des loyers d'août 2026, un T2 de 45 m² représente environ 576 € de loyer mensuel indicatif, sur la base de nos références réunionnaises.
625 € de revenus – 576 € de loyer = seulement 49 € par mois !
Et encore, ce calcul suppose que le capital de 250 000 € reste intact, sans compter les frais de vente, le déménagement, les autres charges ou les variations possibles du rendement.
Il s'agit d'une simulation théorique, et non d'une promesse de revenus.
Elle met néanmoins en évidence une réalité : vendre sa maison ne signifie pas automatiquement améliorer sa retraite.
Mais l'inverse est tout aussi vrai.
Vendre peut aussi être une excellente solution !
Pourquoi conserver une grande maison devenue trop coûteuse à entretenir, lorsque les enfants sont partis et que les besoins ont changé ?
Vendre pour acheter plus petit, réduire ses charges, se rapprocher de sa famille ou dégager un capital supplémentaire peut parfois permettre de vivre une retraite beaucoup plus confortable.
Et conserver peut également être judicieux, notamment lorsqu'on souhaite rester dans son cadre de vie ou continuer à accueillir toute sa famille.
⚖️ TRANSMETTRE : conserver sa maison pour ses enfants.
FINANCER SA RETRAITE : vendre pour libérer du capital.
FAUT-IL CHOISIR ?
Pas nécessairement.
Conserver et adapter son logement, en louer une partie, valoriser une parcelle, vendre pour acheter plus petit ou organiser autrement sa transmission sont autant de possibilités à examiner.
Une maison familiale représente souvent bien davantage qu'un prix de vente. Elle peut aussi éviter une dépense de loyer pendant la retraite, même si elle implique des frais d'entretien et des charges de propriétaire.
L'objectif n'est donc pas de vendre pour vendre, ni de conserver à tout prix.
Mais de réfléchir à la manière de profiter de son patrimoine tout en préparant, si on le souhaite, sa transmission.
Car finalement, avant de se demander s'il faut vendre ou conserver sa maison, ne faudrait-il pas commencer par se poser les bonnes questions ?
Quel niveau de vie souhaitez-vous avoir à la retraite ?
De combien de revenus mensuels aurez-vous réellement besoin pour vivre comme vous le souhaitez ?
Souhaitez-vous continuer à recevoir vos enfants et petits-enfants dans la maison familiale ?
Ou vivent-ils désormais ailleurs, parfois même loin de La Réunion ?
Votre maison sera-t-elle toujours adaptée à vos besoins dans 10 ou 20 ans ?
Préférez-vous transmettre un bien immobilier, un capital financier, ou trouver un équilibre entre les deux ?
Et surtout, à quel moment faut-il commencer à réfléchir à tout cela ?
Une maison n'est pas uniquement une valeur financière. Elle peut être un lieu de vie, une sécurité, une source de revenus ou un patrimoine à transmettre.
Vendre peut être une solution. Conserver aussi. Mais aucune de ces décisions ne devrait être prise sans savoir quelle retraite on souhaite réellement vivre.
C'est pourquoi une réflexion financière, immobilière et patrimoniale, avec les professionnels compétents selon les besoins, est essentielle.
La retraite ne se prépare pas le jour où l'on arrête de travailler. Elle se prépare bien avant. Et probablement beaucoup plus tôt qu'on ne le pense.
Et vous, avez-vous déjà réfléchi à ce que votre patrimoine immobilier pourrait vous permettre de faire à la retraite ?